Studio de Scrapbooking Style 4 Ever Canal Toys OFG 275 pour enfants
11,90 EUR
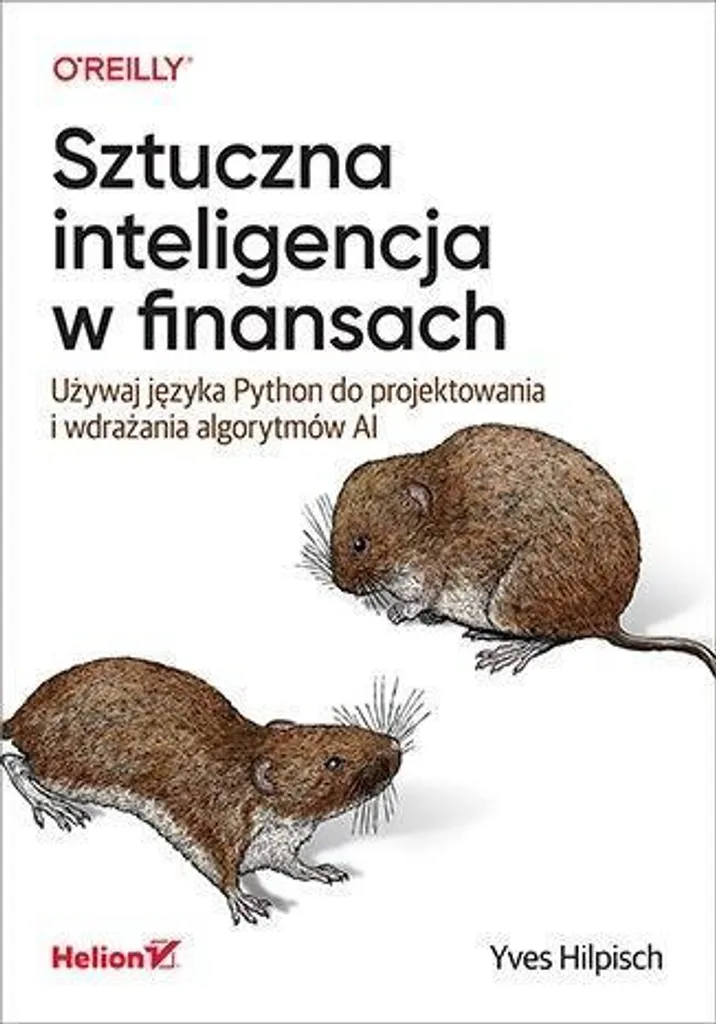
Ce manuel technique est l'outil indispensable pour comprendre les enjeux du Deep Learning appliqué au secteur bancaire et à la gestion d'actifs.
Il propose une approche structurée pour transformer des concepts abstraits d'IA en lignes de code concrètes et fonctionnelles sous l'environnement Python.
Chaque chapitre explore une facette différente de la finance quantitative, allant de la régression linéaire simple aux modèles de Deep Learning les plus sophistiqués.
Le livre inclut des études de cas réels permettant de confronter les algorithmes aux données historiques des bourses mondiales pour tester leur robustesse.
Les lecteurs bénéficieront de conseils pratiques sur l'architecture logicielle nécessaire pour supporter des calculs intensifs en haute fréquence.
Idéal pour une autoformation ou comme support de cours, ce livre privilégie la clarté pédagogique sans sacrifier la rigueur scientifique indispensable en finance.
La vérification de votre environnement a échoué. Connectez-vous pour consulter les avis.